Você recebe relatórios todo mês, mas quando precisa responder “a empresa está lucrando de verdade?”, a resposta demora, depende de mais de uma pessoa ou não vem com clareza. A DRE gerencial existe para responder essa pergunta em poucos minutos. Este guia mostra o que é, como montar linha a linha, como ela se diferencia da DRE contábil e da DFC e traz um modelo grátis em Excel para você começar.
Em resumo
DRE gerencial é a Demonstração do Resultado do Exercício montada para a gestão: mostra, mês a mês, quanto a empresa vendeu, quanto custou e quanto sobrou, separando custos variáveis de despesas fixas para revelar a margem de contribuição. Ela segue o regime de competência, como a DRE contábil, mas agrupa e detalha os números do jeito que a diretoria precisa para decidir. Não substitui a DFC (demonstração dos fluxos de caixa), que mostra quando o dinheiro entra e sai. Neste artigo há um modelo gratuito em Excel com a estrutura completa e um exemplo preenchido.
O que é DRE e o que é DRE gerencial
DRE é a sigla de Demonstração do Resultado do Exercício: o relatório que mostra se a empresa teve lucro ou prejuízo em um período, partindo da receita e descontando custos, despesas e impostos até chegar ao lucro líquido.
A DRE contábil é feita para cumprir obrigações legais e fiscais. A DRE gerencial usa a mesma lógica, mas é construída para a gestão: separa as receitas por unidade, canal ou linha de produto, distingue o que varia com a venda do que é fixo e chega todo mês a tempo de orientar decisões.
| DRE contábil | DRE gerencial | |
|---|---|---|
| Para que serve | Cumprir obrigações legais e fiscais | Apoiar decisões da diretoria |
| Regime | Competência | Competência, com agrupamentos e rateios definidos pela gestão |
| Estrutura | Padronizada pela legislação | Adaptada ao negócio, com margem de contribuição |
| Quando chega | No prazo da contabilidade | Nos primeiros dias úteis do mês seguinte |
| Quem usa | Contador, fisco, bancos | Sócios, diretoria e gestores |
Uma não substitui a outra. O erro é usar a contábil para fazer o trabalho da gerencial: ela chega tarde e não mostra onde a margem está sendo perdida.
Estrutura da DRE gerencial, linha a linha
A estrutura abaixo é a mesma do modelo para baixar. O ponto que mais diferencia a DRE gerencial é a margem de contribuição: ela só aparece quando os custos e despesas variáveis são separados das despesas fixas.
| Linha | O que entra |
|---|---|
| Receita bruta | Tudo o que foi vendido no período, aberto por unidade, canal ou linha |
| (-) Deduções | Impostos sobre vendas, devoluções, cancelamentos e descontos |
| (=) Receita líquida | Base de todas as margens |
| (-) CMV ou CPV | Custo das mercadorias ou produtos vendidos |
| (=) Lucro bruto | Eficiência da compra ou da produção |
| (-) Despesas variáveis de venda | Comissões, fretes de entrega, taxas de cartão e de plataformas |
| (=) Margem de contribuição | O que sobra de cada venda para pagar a estrutura |
| (-) Despesas fixas | Pessoal, pró-labore, ocupação, utilidades, sistemas, marketing, terceiros |
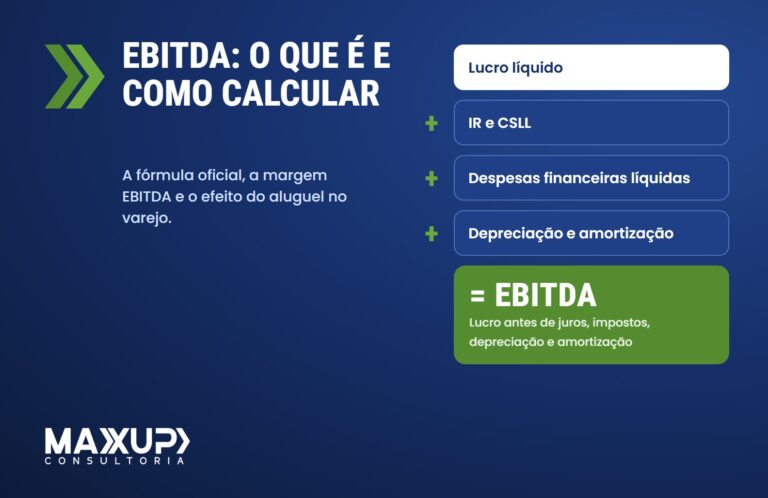
| (=) EBITDA | Resultado da operação antes de juros, impostos, depreciação e amortização |
| (-) Depreciação e amortização | Desgaste de equipamentos, reformas e intangíveis |
| (+/-) Resultado financeiro | Rendimentos, juros de empréstimos, tarifas, IOF |
| (=) Resultado antes do IR e da CSLL | Base dos tributos sobre o lucro |
| (-) IR e CSLL | Conforme o regime tributário |
| (=) Lucro líquido | O que de fato sobrou no período |
Exemplo preenchido
Uma empresa comercial com receita bruta de R$ 1,2 milhão em um mês. São os mesmos números do mês de maio na aba Exemplo do modelo. Valores ilustrativos.
| Linha | R$ | % da receita líquida |
|---|---|---|
| Receita bruta | 1.200.000 | |
| (-) Impostos, devoluções e descontos | (144.000) | |
| (=) Receita líquida | 1.056.000 | 100% |
| (-) CMV | (660.000) | 62,5% |
| (=) Lucro bruto | 396.000 | 37,5% |
| (-) Despesas variáveis de venda | (63.400) | 6,0% |
| (=) Margem de contribuição | 332.600 | 31,5% |
| (-) Despesas fixas | (250.000) | 23,7% |
| (=) EBITDA | 82.600 | 7,8% |
| (-) Depreciação | (12.000) | |
| (+/-) Resultado financeiro | (18.000) | |
| (-) IR e CSLL | (17.900) | |
| (=) Lucro líquido | 34.700 | 3,3% |
O que a DRE gerencial mostra além do lucro final: cada R$ 100 de receita líquida deixa R$ 31,50 de margem de contribuição para pagar R$ 250 mil de despesas fixas. Dividindo uma coisa pela outra, o ponto de equilíbrio fica em cerca de R$ 794 mil de receita líquida por mês. Com receita líquida de R$ 1,056 milhão, a empresa tem folga, mas um desconto que reduza a margem de contribuição para 25% já levaria esse ponto para R$ 1 milhão.
Modelo grátis de DRE gerencial em Excel
Planilha com a estrutura acima para os 12 meses, total do ano, percentuais sobre a receita líquida, margens e ponto de equilíbrio calculados automaticamente. Inclui uma aba de instruções e uma aba de exemplo preenchida. Você só preenche as células amarelas.
Como montar a DRE gerencial na prática
1. Organize o plano de contas
Cada lançamento precisa cair numa conta que se encaixe em uma linha da DRE. Antes de qualquer relatório, revise o plano de contas e os centros de custo (lojas, canais, áreas). Um relatório alimentado com lançamentos mal classificados é pior do que nenhum, porque passa falsa segurança.
2. Separe variáveis de fixos
Custos e despesas variáveis crescem com a venda: mercadoria, comissão, frete de entrega, taxa de cartão. Despesas fixas existem mesmo sem venda: aluguel, folha administrativa, sistemas. Misturar os dois numa linha só de “custos” esconde a margem de contribuição e impede calcular ponto de equilíbrio e simular cenários.
3. Defina critérios de rateio e mantenha
Despesas compartilhadas, como aluguel do escritório central, TI e diretoria, precisam de um critério de rateio entre lojas ou áreas, definido antes do primeiro fechamento. Mudar o critério no meio do ano destrói a comparação com os meses anteriores.
4. Feche no prazo, com um responsável
A DRE gerencial precisa de um dono, que garante o fechamento e a apresentação à diretoria. Uma meta comum é fechar até o 10º dia útil do mês seguinte e encurtar esse prazo aos poucos. Para isso, a conciliação bancária e o fechamento de estoques precisam estar em dia.
Diferença entre DRE e DFC
A DRE mostra o resultado: se a empresa ganhou ou perdeu dinheiro no período. A DFC (Demonstração dos Fluxos de Caixa) mostra a liquidez: quanto dinheiro de fato entrou e saiu e de onde veio. Uma empresa pode ter lucro na DRE e caixa negativo no mesmo mês.
| DRE | DFC (fluxo de caixa) | |
|---|---|---|
| Pergunta | A empresa teve lucro? | A empresa tem dinheiro? |
| Regime | Competência: registra quando a venda ou a despesa acontece | Caixa: registra quando o dinheiro entra ou sai |
| O que inclui | Itens que não mexem no caixa, como depreciação | Empréstimos, amortizações e investimentos, que não passam pela DRE |
| Organização | Receitas, custos e despesas até o lucro | Atividades operacionais, de investimento e de financiamento |
Exemplo: uma venda de R$ 100 mil feita em outubro com prazo de 60 dias aparece como receita na DRE de outubro, mas só entra no fluxo de caixa em dezembro. Se os fornecedores dessa venda foram pagos em 30 dias, em novembro a empresa já desembolsou e ainda não recebeu.
O indicador que mede esse descompasso é o ciclo de caixa:
Ciclo de caixa = Prazo médio de estoques + Prazo médio de recebimento − Prazo médio de pagamento a fornecedores
Quanto maior o ciclo, mais capital de giro a empresa precisa para crescer. Por isso, empresas em expansão sentem o caixa apertar justamente quando vendem mais. A DRE gerencial e o fluxo de caixa projetado precisam ser lidos juntos, na mesma reunião.
Como usar a DRE gerencial para decidir
- Preço e mix: margem bruta caindo mês a mês aponta reajuste de custo não repassado, desconto excessivo ou mudança no mix de vendas.
- Estrutura de custos: resultado caindo com receita subindo indica despesas fixas crescendo mais rápido que a venda.
- Expansão: o EBITDA mostra a capacidade de geração da operação atual, mas não é caixa. A decisão de abrir loja ou contratar combina DRE, fluxo de caixa e orçamento.
- Rentabilidade por unidade, canal ou produto: a empresa pode ser lucrativa no total e perder dinheiro numa loja ou numa linha. Só uma DRE aberta por segmento mostra isso, junto com a análise de rentabilidade.
Uma rotina simples sustenta tudo isso: todo mês, a DRE gerencial e o fluxo de caixa são apresentados à liderança numa reunião curta, comparando o mês com o anterior, com o mesmo mês do ano passado e com o orçamento. Cada desvio relevante sai da reunião com responsável e prazo.
Erros que tiram a utilidade da DRE gerencial
- Chegar tarde. Uma DRE entregue depois do dia 20 do mês seguinte chega quando as decisões já foram tomadas.
- Misturar operação com resultado financeiro. Juros de um empréstimo não dizem nada sobre a eficiência da operação e precisam ficar abaixo do EBITDA.
- Detalhe demais ou de menos. O nível certo é o que permite achar a causa de uma variação em poucos minutos.
- Comparar só com o mês anterior. Em negócios sazonais, o comparativo com o mesmo mês do ano anterior e com o orçamento diz mais.
- Usar faturamento como medida de saúde. Faturamento não mostra margem, caixa nem ponto de equilíbrio. Uma empresa pode crescer em vendas e encolher em resultado quando o mix migra para itens de margem menor.
DRE gerencial no supermercado e no varejo alimentar
No varejo alimentar, as margens líquidas são estreitas, e um ponto percentual de CMV ou de perda pode levar todo o lucro do mês. Três ajustes tornam a DRE útil nesse setor:
- DRE por seção e por loja: mercearia, açougue, hortifrúti, padaria, bebidas e limpeza têm margens muito diferentes. Uma seção deficitária pode consumir a margem das outras sem aparecer no total.
- Linha própria para perdas: quebras, vencimentos e furtos diluídos no CMV ficam invisíveis. Separados, viram meta por seção.
- Taxas de cartão e antecipação nas despesas variáveis: com a maior parte das vendas no cartão, essas taxas pesam na margem de contribuição e precisam estar visíveis.
Veja também como o CMV no supermercado e o mix de seções mudam o ponto de equilíbrio.
Na prática
Uma franquia do varejo de calçados em São Paulo (cliente anônimo) iniciou em 2023 um projeto de controladoria com a MaxUp. A estrutura foi construída em camadas: plano de contas e agrupamento de despesas, DRE gerencial mensal, orçamento anual integrado, painel de indicadores e rotina mensal de validação dos lançamentos. O objetivo, nas palavras de Felipe Silveira, sócio-fundador da MaxUp, era “transformar informação em decisão e decisão em resultado”.
Perguntas frequentes
O que é DRE?
É a Demonstração do Resultado do Exercício, o relatório que mostra se a empresa teve lucro ou prejuízo em um período, partindo da receita e descontando custos, despesas e impostos.
A DRE gerencial é obrigatória?
Não. A obrigação legal é a DRE contábil. A gerencial é uma ferramenta de gestão, feita pela própria empresa, e por isso pode ter o formato e o detalhamento que a diretoria precisar.
Qual a diferença entre DRE e DFC?
A DRE mostra o resultado pelo regime de competência: lucro ou prejuízo. A DFC mostra o caixa: o dinheiro que efetivamente entrou e saiu, separado em atividades operacionais, de investimento e de financiamento.
Qual a diferença entre lucro bruto e margem de contribuição?
O lucro bruto desconta da receita líquida só o custo das mercadorias ou produtos vendidos. A margem de contribuição desconta também as despesas variáveis de venda, como comissões, fretes e taxas de cartão. É ela que mostra quanto cada venda deixa para pagar a estrutura fixa.
Como montar a DRE de uma empresa?
Organize o plano de contas, classifique cada lançamento numa linha da estrutura (receita, deduções, CMV, despesas variáveis, despesas fixas, depreciação, resultado financeiro e impostos), separe variáveis de fixos e feche todo mês com os mesmos critérios. O modelo gratuito deste artigo já traz a estrutura e as fórmulas.
A DRE gerencial usa regime de caixa ou de competência?
Competência, como a contábil. Para acompanhar entradas e saídas de dinheiro, o instrumento certo é o fluxo de caixa.