EBITDA é um dos indicadores mais citados em balanços, conversas com bancos e avaliações de empresa, e também um dos mais mal interpretados. Ele mostra quanto a operação gera de resultado antes de juros, impostos sobre o lucro, depreciação e amortização. Não é lucro e não é caixa. Este guia explica o que é EBITDA, como calcular pela regra oficial, o que é margem EBITDA e EBITDA ajustado, por que o aluguel muda o EBITDA no varejo e quando o indicador engana.
Em resumo
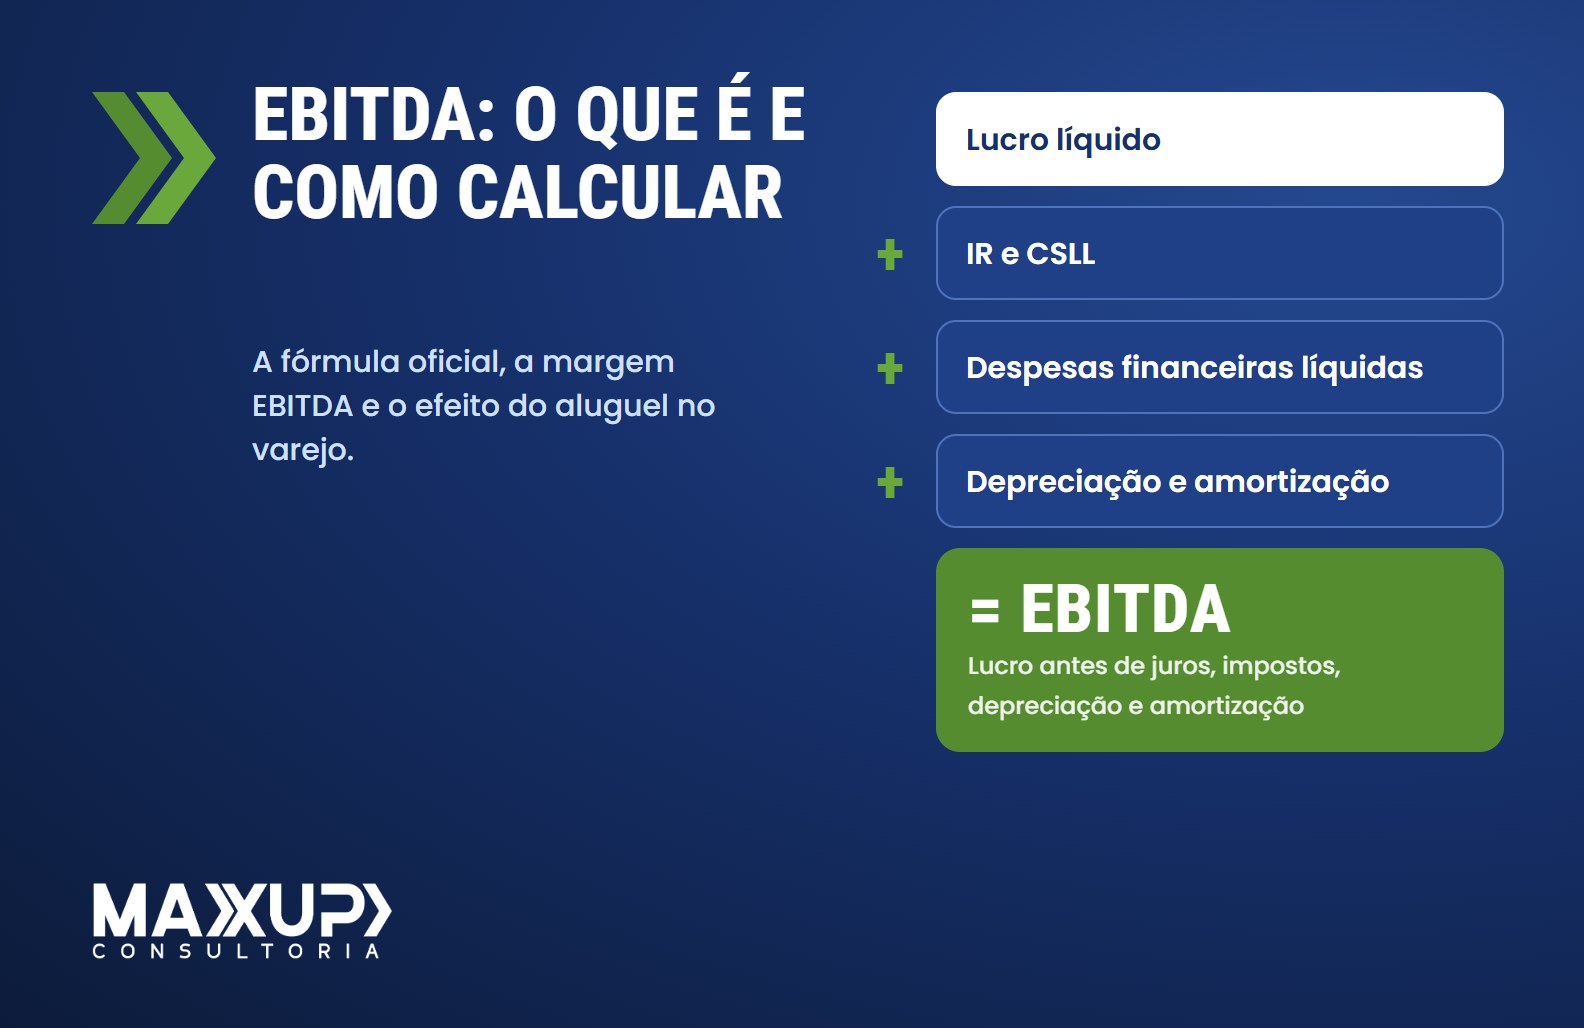
EBITDA (em português, LAJIDA) é o lucro antes dos juros, dos impostos sobre o lucro, da depreciação e da amortização. Pela Resolução CVM 156/2022, ele é calculado somando ao lucro líquido os tributos sobre o lucro (IR e CSLL), as despesas financeiras líquidas e as depreciações e amortizações. A margem EBITDA é o EBITDA dividido pela receita líquida. O indicador mede o desempenho da operação sem o efeito de como a empresa se financia e de quanto investiu no passado, por isso é usado para comparar empresas e medir endividamento (dívida líquida dividida pelo EBITDA). Mas não é caixa: não considera investimentos, capital de giro nem pagamento de impostos e juros. No varejo, a norma de arrendamentos (IFRS 16) tira o aluguel das despesas e aumenta o EBITDA, então é preciso saber qual versão está sendo comparada.
O que é EBITDA
EBITDA é a sigla em inglês para Earnings Before Interest, Taxes, Depreciation and Amortization: lucro antes de juros, impostos, depreciação e amortização. Em português, o nome oficial é LAJIDA. A ideia é olhar só para o resultado da operação, tirando três efeitos:
- Juros (resultado financeiro): dependem de como a empresa se financia, não de como opera.
- Impostos sobre o lucro (IR e CSLL): dependem do regime tributário e de benefícios fiscais.
- Depreciação e amortização: são o consumo contábil de investimentos já feitos, como equipamentos, reformas e sistemas, e não saem do caixa no mês.
No Brasil, a divulgação do EBITDA pelas companhias abertas é regulada pela Comissão de Valores Mobiliários (CVM), que define como ele deve ser calculado.
Como calcular o EBITDA
A Resolução CVM 156/2022 define o cálculo partindo do lucro líquido:
EBITDA = lucro líquido + IR e CSLL + despesas financeiras líquidas + depreciação e amortização
EBIT = lucro líquido + IR e CSLL + despesas financeiras líquidas
“Despesas financeiras líquidas” são as despesas financeiras (juros, tarifas, encargos) menos as receitas financeiras (rendimento de aplicações, descontos obtidos por pagamento antecipado). A mesma resolução proíbe excluir itens não recorrentes desse cálculo: quem quiser apresentar uma versão sem eles precisa chamá-la de “EBITDA ajustado”.
Na DRE gerencial, também dá para chegar ao EBITDA de cima para baixo: receita líquida menos custo da mercadoria vendida menos despesas operacionais, sem incluir a depreciação e a amortização. Os dois caminhos levam ao mesmo número quando a DRE está correta.
Exemplo: um mês de um supermercado
Exemplo fictício, com valores redondos:
| Linha da DRE | R$ |
|---|---|
| Receita líquida | 2.000.000 |
| (−) Custo da mercadoria vendida | −1.520.000 |
| (=) Lucro bruto | 480.000 |
| (−) Despesas operacionais, sem depreciação | −370.000 |
| (=) EBITDA | 110.000 |
| (−) Depreciação e amortização | −25.000 |
| (=) EBIT | 85.000 |
| (−) Despesas financeiras líquidas | −30.000 |
| (−) IR e CSLL | −18.700 |
| (=) Lucro líquido | 36.300 |
Pela fórmula da CVM: 36.300 + 18.700 + 30.000 + 25.000 = R$ 110.000, o mesmo valor. A margem EBITDA é 110.000 ÷ 2.000.000 = 5,5%.
Calculadora de EBITDA
Preencha com os números de um período da sua DRE. Clique em “Ver exemplo” para carregar os números da tabela acima.
Exemplo fictício, o mesmo da tabela acima.
Margem EBITDA
Margem EBITDA (%) = EBITDA ÷ receita líquida × 100
A margem permite comparar períodos e empresas de tamanhos diferentes. Ela varia muito por setor: negócios com margem bruta alta e pouca estrutura têm margem EBITDA maior; o varejo alimentar, que vende muito volume com margem bruta baixa, costuma ter margem EBITDA de um dígito. A comparação útil é com empresas do mesmo formato e com a própria empresa ao longo do tempo.
EBITDA, EBIT, lucro líquido e caixa
| Indicador | O que mostra |
|---|---|
| EBITDA | Resultado da operação antes de juros, impostos sobre o lucro, depreciação e amortização. |
| EBIT (LAJIR) | Resultado operacional depois da depreciação e da amortização, ainda antes de juros e impostos. |
| Lucro líquido | O que sobra para os sócios depois de tudo, inclusive juros e impostos. |
| Geração de caixa | O dinheiro que de fato entrou e saiu, incluindo investimentos, estoques, prazos, juros e impostos pagos. |
Uma empresa pode ter EBITDA positivo e caixa negativo: basta investir muito, aumentar estoques, alongar prazos de recebimento ou ter juros altos. Por isso o EBITDA deve ser lido junto com a DRE gerencial e o fluxo de caixa.
EBITDA ajustado
Muitas empresas divulgam um EBITDA que exclui itens que consideram fora do normal, como despesas de reestruturação, ganhos na venda de imóveis ou efeitos de operações encerradas. A Resolução CVM 156/2022 permite isso, desde que o número seja chamado de “EBITDA ajustado”, cada ajuste seja explicado e o cálculo seja consistente com os períodos anteriores. Ao comparar empresas ou ler a apresentação de um balanço, vale sempre conferir se o número é o EBITDA pela regra da CVM ou o ajustado, e o que foi ajustado.
Um exemplo de como o ajuste muda a leitura: no 3º trimestre de 2026, o Assaí destacou EBITDA ajustado de R$ 1,08 bilhão (margem de 5,7%) excluindo créditos de PIS/Cofins reconhecidos no período. Com esses créditos, o EBITDA ajustado do mesmo trimestre é de R$ 1,47 bilhão (margem de 7,7%). Os dois números estão corretos; eles respondem a perguntas diferentes, e o release explica cada um.
Aluguel e IFRS 16: por que o EBITDA do varejo muda
Desde 2019, a norma contábil de arrendamentos (IFRS 16, no Brasil CPC 06 (R2)) faz as empresas registrarem a maior parte dos contratos de aluguel como um ativo de direito de uso e uma dívida. Na DRE, o aluguel deixa de aparecer como despesa operacional e passa a aparecer como depreciação do direito de uso e juros. Como depreciação e juros ficam fora do EBITDA, ele sobe, mesmo sem nenhuma mudança na operação.
No varejo, que aluga muitas lojas, a diferença é grande. No 3º trimestre de 2026, o Assaí divulgou EBITDA ajustado de R$ 1,47 bilhão (margem de 7,7%) antes do IFRS 16 e de R$ 1,87 bilhão (margem de 9,9%) depois dele: R$ 404 milhões a mais só pela mudança na forma de registrar os aluguéis (valores com os créditos de PIS/Cofins reconhecidos no período, como apresenta o release do 3T26). Na gestão de um supermercado, a versão pré-IFRS 16, com o aluguel como despesa, costuma ser a mais útil para comparar lojas próprias e alugadas e para negociar com bancos. O importante é usar sempre a mesma versão.
Para que serve o EBITDA na gestão
- Acompanhar a operação: mostra se a empresa ganha dinheiro com o que vende antes das decisões de financiamento e investimento. Por loja, ajuda a comparar unidades.
- Medir endividamento: a relação dívida líquida ÷ EBITDA indica em quantos anos a geração operacional pagaria a dívida. Bancos e investidores usam esse número em contratos e análises de crédito. O Assaí, por exemplo, informou alavancagem de 2,15 vezes no 3T26, calculada como dívida líquida mais recebíveis descontados dividida pelo EBITDA ajustado pré-IFRS 16. Cada empresa define a sua fórmula, por isso vale sempre ler a nota de rodapé.
- Comparar empresas: por eliminar diferenças de financiamento e de impostos, facilita a comparação entre empresas do mesmo setor.
- Avaliar empresas: em fusões, aquisições e entrada de sócios, o valor da empresa é muitas vezes estimado como um múltiplo do EBITDA.
Quando o EBITDA engana
- Empresas muito endividadas: o EBITDA pode ser bom e os juros consumirem tudo.
- Negócios que precisam reinvestir muito: equipamentos, câmaras frias e reformas de loja voltam como gasto de caixa, mesmo que o EBITDA não mostre.
- Crescimento com capital de giro: mais estoque e prazos maiores ao cliente consomem caixa que o EBITDA não enxerga.
- Ajustes demais: um EBITDA ajustado que exclui sempre os mesmos “não recorrentes” esconde custos que, na prática, se repetem.
O EBITDA é um dos indicadores que a controladoria acompanha todo mês, ao lado da margem bruta, do CMV, das perdas e do caixa. Veja como montar essa rotina no artigo sobre controladoria e como o resultado se compara ao mínimo necessário no artigo sobre ponto de equilíbrio.
Perguntas frequentes
O que significa EBITDA?
Earnings Before Interest, Taxes, Depreciation and Amortization: lucro antes de juros, impostos sobre o lucro, depreciação e amortização. Em português, LAJIDA.
Como calcular o EBITDA?
Some ao lucro líquido o IR e a CSLL, as despesas financeiras líquidas e a depreciação e amortização do período, como define a Resolução CVM 156/2022.
Qual a diferença entre EBIT e EBITDA?
O EBIT já desconta a depreciação e a amortização; o EBITDA não. Por isso o EBITDA é sempre igual ou maior que o EBIT.
EBITDA é o mesmo que lucro?
Não. O lucro líquido desconta juros, impostos sobre o lucro, depreciação e amortização. O EBITDA mostra o resultado antes desses itens.
EBITDA é geração de caixa?
Não. Ele não considera investimentos, variação de estoques e de prazos, nem juros e impostos efetivamente pagos. É uma aproximação do resultado operacional, não do dinheiro que sobra.
O que é EBITDA ajustado?
É o EBITDA com exclusão de itens que a empresa considera fora do normal. Pela regra da CVM, precisa ser identificado como “ajustado”, com cada ajuste explicado.
Fontes
Conteúdo informativo, atualizado em 19/11/2026.